Как связать инвойсы, приёмку работ и закрытие месяца международной команды
Ключевые выводы
- Для каждого расхода свяжите договор и задание с переданным результатом, основанием приёмки, инвойсом и подтверждением платежа. Один счёт не показывает всю историю работы.
- Запрашивайте инвойс у стороны, которой компания обязана оплатить услуги. При посреднической модели клиентский счёт и счёт исполнителя относятся к разным обязательствам.
- Храните отдельные статусы: результат доставлен или принят; счёт получен или проверен; платёж отправлен или сопоставлен с расходом. Загрузка файла сама по себе не завершает согласование.
- К рабочим документам добавляйте требования, применимые к сторонам и конкретной услуге: налоговые сведения, форму электронного счёта, способ подписания и срок хранения. Универсального международного комплекта нет.
- Если работа принята, а инвойс задерживается, сохраните подтверждение периода и передайте открытый вопрос бухгалтеру. Правило признания расхода зависит от применимой учётной политики.
- Процесс рассчитан на зарубежную компанию, работающую с независимыми подрядчиками. Для штатных сотрудников нужен отдельный процесс оформления и расчёта зарплаты, включая Employer of Record (EOR) или payroll; 4dev.com работает с подрядчиками и не заменяет эти продукты.
Что подтверждают документы по расходу
Комплект должен объяснять, что компания заказала, что получила, почему согласилась с результатом и какую сумму оплатила. Для этого файлы связывают с конкретной услугой и договором. Название папки с месяцем не объясняет, к какому заданию относится вложенный счёт.
Инвойс предъявляет сумму к оплате
Инвойс фиксирует требование оплатить указанную услугу. В нём можно найти стороны, описание и сумму, но из этих сведений ещё не следует, что результат передан и принят, а деньги поступили по назначению. Вопрос, может ли конкретный счёт одновременно оформлять договорённость, зависит от его содержания, согласия сторон и применимых формальностей. Использовать любой инвойс как замену договору и приёмке нельзя.
Разделите назначение записей:
- договор задаёт стороны, обязательства и условия;
- задание уточняет объём, период и оплачиваемый результат;
- файл, версия или отчёт показывают доставленную работу;
- решение проверяющего объясняет приёмку и оставшиеся замечания;
- инвойс связывает требование оплаты с услугой;
- платёжное подтверждение показывает отдельное денежное событие.
В руководстве IRS для малого бизнеса и самозанятых в США документы по расходам подтверждают получателя, сумму, оплату, дату возникновения расхода и предмет услуги. Для этих элементов может понадобиться сочетание документов. Это федеральное налоговое руководство США; бухгалтерский учёт компании в другой юрисдикции проверяют по её правилам.
Как связать результат с основанием расхода
Учебный пример: компания заказала макет посадочной страницы. Договор объясняет условия, задание перечисляет страницы и форматы, ссылка на версию показывает переданный макет, решение руководителя продукта фиксирует приёмку. Счёт за дизайн и платёж дополняют эту историю; платёж не раскрывает, какую версию согласовали.
Еврокомиссия в пояснениях по инвойсам для НДС от 05.10.2011, разделы A-8–A-9, описывает сопоставление счёта с другими документами операции. Контроль зависит от деятельности и размера бизнеса. Практическое применение для цифровой команды: присвоить расходу идентификатор и связать через него записи, которыми компания объясняет заказ, результат и оплату.
Состав комплекта зависит от договорных сторон
Начните с юридических лиц и обязательств в подписанных договорах. Человек, который сделал работу, и сторона, которая выставляет компании счёт, могут различаться. Рабочее общение с исполнителем не меняет договорную цепочку.
Документы при прямом договоре
Заказчик согласует с подрядчиком задание и приёмку, получает счёт по их договору и связывает платёж с этим обязательством. Если документы составляет представитель, заранее закрепите его полномочия и проверьте, от чьего имени выдан счёт.
Учебный пример: компания напрямую заказала иллюстрации у дизайнерской студии. Финансовый отдел запрашивает инвойс у студии, руководитель проекта сохраняет согласованную версию иллюстраций. Инвойс от отдельного дизайнера требует проверки: именно студия указана поставщиком в договоре.
4dev.com
4dev.com показывает, как состав комплекта меняется при платформенной договорной модели. В клиентском рамочном договоре от 20.08.2026 платформенное юридическое лицо обозначено как подрядчик, заказчик — как клиент, а непосредственный исполнитель — как субподрядчик. Конкретное юридическое лицо определяется договором, включая раздел 14.
- Для заказчика: согласно пункту 5.1 клиентского договора, инвойс выставляется от имени платформенной договорной стороны клиенту. По пункту 1.5 у этой стороны есть собственное обязательство перед субподрядчиком; прямое платёжное обязательство клиента перед отдельным исполнителем из этой модели не следует.
- Для исполнителя: соглашение об услугах от 17.09.2026 называет подрядчиком уже самого исполнителя. Пункт 5.1 предусматривает авторизованное автоматическое составление инвойса от его имени в адрес компании, указанной в этом соглашении. Это второй инвойс, по другому обязательству.
- Для приёмки: пункт 3.7 соглашения исполнителя предусматривает отчёт и сертификат приёмки по завершённому заданию в его кабинете не позднее десяти дней после даты завершения. Это договорный срок и доступность для исполнителя; он не описывает способ выгрузки документов заказчиком.
- Граница применения: модель относится к работе с подрядчиками. 4dev.com не оформляет эту цепочку как EOR или payroll для штатных сотрудников.
Если заказчик собирает документы для своего расхода, запрос должен касаться клиентского инвойса и основания завершения задания. Наличие у исполнителя собственного инвойса не превращает его в счёт заказчику. При работе сверяйте фактически подписанные редакции и изменения договоров.
Deel
В инструкциях Deel по управлению подрядчиками, обновлённых 28.04.2026 и 07.08.2026, тоже описаны связанные процессы счёта и согласования работы.
- Сильная сторона процесса: фиксированный счёт формируется из договора; при почасовой модели часы подаются на одобрение, а для этапа требуется завершение и одобрение. Можно заменить шаблон собственным инвойсом.
- Операционное условие: порядок подачи зависит от типа договора и настройки. Поздно поданные часы могут попасть в следующий цикл, поэтому календарь компании должен учитывать выбранный режим.
- Пример: для почасовой разработки проверяют поданные часы и решение клиента; для этапа сверяют завершение этапа и его одобрение.
Эти сведения относятся к описанному продукту Deel для подрядчиков. Они не устанавливают стороны договоров или порядок документов для всех других продуктов компании. Выбирать процесс стоит по своей цепочке обязательств и способу согласования работы.
Условия приёмки согласуют до начала работ
В задании закрепите, за что компания платит и как проверяет выполнение. Тогда счёт можно сопоставить с согласованным объёмом, а замечание к результату привязать к определённому критерию. Общая формулировка об оказании услуг оставляет слишком много вопросов для закрытия периода. До начала работ и первой оплаты запросите договорные данные поставщика, уточните его статус и страны сторон, а с финансовым отделом определите применимые налоговые сведения и требования к инвойсу. Сохраните ответы рядом с договором; локальные требования проверяют отдельно от задания на работу.
Что включить в задание
Для задания предлагаю фиксировать:
- предмет работы и границы объёма;
- оплачиваемую единицу: период, часы или этап;
- цену, валюту и условие выставления счёта;
- способ передачи результата и указание версии;
- критерии проверки, ответственного и срок рассмотрения;
- порядок согласования дополнительных работ и исправлений.
Учебный пример: разработчик должен реализовать экспорт отчёта. В задание входят формат файла, перечень данных и согласованные проверки. Заказчик позже просит добавить новый фильтр. Сохраните изменение объёма, цену и согласие сторон отдельной связанной записью: первоначальная проверка экспорта сама по себе не подтверждает заказ нового фильтра.
В государственном шаблоне сложного договора на услуги для Англии и Уэльса, редакция 2.2A 2025 года, приложения 9–11 связывают этапы с критериями, планами испытаний, отчётами и подтверждением часов. Полезный для обычной цифровой команды принцип — записать, что проверили и какие критерии выполнены, не выполнены или ещё не проверены. Формы сертификатов и процедуры этого госконтракта не становятся обязательными для фрилансера.
Для часов и этапов нужны разные подтверждения
При оплате часов согласуйте период, описание работы и порядок одобрения отчёта. При оплате этапа определите его результат и условие завершения. Для фиксированной периодической суммы уточните, какие обязанности покрывает период и какое событие запускает счёт. В описанном процессе Deel фиксированный договор не требует ручной подачи работы на одобрение, тогда как этап предполагает завершение и согласование.
Клиентский договор 4dev.com предусматривает ресурсы задания и подтверждения внешней доставки; изменение принятого задания требует согласия исполнителя. Эти условия полезно проверить ещё до изменения объёма.
Согласуйте также форму подтверждения. Law Commission в изложении права Англии и Уэльса связывает электронное подписание с намерением удостоверить документ и соблюдением применимых формальностей. Переписка или действие в интерфейсе должны оцениваться по конкретному договору и праву; один скриншот не даёт универсального ответа о юридической силе согласия.
Реестр месяца показывает, на каком шаге находится расход
Ведите одну запись на обязательство или согласованную часть работы, чтобы финансовый отдел видел текущий шаг и причину задержки. Несколько файлов могут относиться к одной записи; один счёт может покрывать несколько заданий. В обоих случаях связь стоит сохранять явно, иначе количество вложений будет расходиться с количеством расходов.
Канал сбора и ответственный за документы
Выберите общий адрес, папку или установленный маршрут в платформе, через который поступают документы. Назначьте человека, который связывает новый файл с существующей записью и передаёт вопрос ответственному. Для реестра предлагаю следующие поля:
- идентификатор расхода, договорная сторона и ссылка на договор;
- задание, период услуги и оплачиваемая единица;
- результат и основание приёмки;
- исходный инвойс, его дата, сумма, валюта и связанные исправления;
- подтверждение платежа, включая частичную оплату или возврат;
- отдельные состояния работы, счёта и платежа;
- владелец открытого вопроса, следующее действие и согласованная дата проверки.
Компания сама устанавливает календарь запроса документов и напоминаний. Частоту выбирают по договорным срокам, циклу работы и внутреннему закрытию. Закрепите этот календарь во внутренних правилах компании.
Учебный календарь для прямого договора: услуга относится к сентябрю, результат передают 01.10.2026, договорный период проверки заканчивается 02.10.2026, инвойс датирован 03.10.2026. Допустим, стороны согласовали подачу счёта до 05.10.2026 и оплату 09.10.2026, а компания закрывает внутренний комплект 07.10.2026. Это условия примера, не общие сроки или норматив сервиса.
- 30.09.2026 — запрос документов. Операционный ответственный напоминает поставщику о подаче до 05.10.2026. Дату запроса выбрала компания с учётом согласованного срока подачи.
- 01–02.10.2026 — проверка результата. Руководитель проекта рассматривает переданную версию и сохраняет решение либо предусмотренный договором отказ с замечаниями. Крайний срок берут из периода проверки конкретного задания; отсчёт в примере начинается с доставки 01.10.2026.
- До 05.10.2026 — подача инвойса. Поставщик направляет счёт, операционный ответственный регистрирует его получение и связывает с заданием. Основание срока — договорённость сторон; дата инвойса 03.10.2026 остаётся отдельным полем.
- До 06.10.2026 — финансовая проверка. Финансовый отдел сопоставляет стороны, сумму и условия оплаты. Этот срок задаёт внутренняя политика для передачи комплекта, он не продлевает договорный период приёмки.
- 07.10.2026 — передача к закрытию. Операционный ответственный передаёт бухгалтеру комплект и открытые исключения с владельцами. Основание — внутренний календарь компании.
- 09.10.2026 — договорная дата оплаты. Финансовый отдел организует оплату по условиям договора и сохраняет её подтверждение. Внутреннее закрытие 07.10.2026 не переносит эту дату; возникшие исключения разрешают по договору.
В реестре отдельно видны период услуги, дата счёта, получение документа, крайний срок приёмки и срок оплаты. Если документ опоздал, календарь показывает владельца следующего действия и затронутую дату, сохраняя первоначальные условия.
Почему нужно разделять даты работ, инвойса и проверки
В учебной строке реестра разработка относится к сентябрю, результат принят 02.10.2026, а инвойс получен 05.10.2026. Эти даты отвечают на разные вопросы. Подмена периода услуг датой получения файла затруднит передачу сведений бухгалтеру.
Для британского бизнеса GOV.UK отдельно перечисляет дату поставки и дату инвойса. В общем реестре международной команды имеет смысл сохранять это различие независимо от того, какая форма счёта применима к конкретному поставщику.
Не сводите все события к одному признаку завершения. В той же учебной записи результат уже принят, счёт получен, но сумма ещё проверяется, а платёж не отправлен. Следующее действие принадлежит финансовому отделу; повторно запрашивать приёмку у руководителя проекта нет причины.
В платформенном процессе тоже нужно различать события. По описанию фиксированной и почасовой моделей Deel генерация счёта и подача часов имеют разные условия. Поэтому компания сопоставляет статусы выбранного продукта со своим реестром: что означает поступление документа, что подтверждает проверку и какая запись показывает разрешение платежа. Загрузка счёта не означает, что его содержание одобрено.
Проверка счёта связывает сумму с договором и выполненной работой
Проверяющий должен объяснить сумму через договор и конкретное основание оплаты. Имя файла и итоговая сумма сами по себе не объясняют основание оплаты. Сначала установите стороны и оплачиваемый предмет, затем проверьте расчёт и применимые налоговые сведения.
Чек-лист проверки счёта
В качестве общего операционного минимума проверьте:
- Кто выставил счёт и кто указан заказчиком: совпадают ли они со сторонами соответствующего обязательства.
- Как идентифицировать счёт и какую дату он имеет.
- Какая услуга, период, часы или этап предъявлены к оплате.
- Как сумма связана с ценой, объёмом и согласованными изменениями.
- В какой валюте выставлен счёт и какие налоги применимы.
- Когда наступает срок оплаты и какое договорное событие служит основанием.
- К каким результатам, отчётам или решениям о приёмке относится запись.
Это рабочий чек-лист компании. Требования к обязательным реквизитам проверяют отдельно. Для выставляющего счёт британского бизнеса GOV.UK называет уникальный номер, сведения сторон, описание, даты поставки и счёта, суммы, применимый НДС и итог. Там же выделены отдельные требования для разных форм бизнеса и счетов по НДС. Наличие британского заказчика само по себе не делает весь этот перечень обязательным для любого иностранного поставщика.
У фиксированной суммы основанием служат условия договора и соответствующий период. Для часов нужна согласованная величина и ставка, для этапа — предусмотренное договором завершение. В Deel эти модели имеют разные процедуры: фиксированный счёт генерируется из договора, часы подаются на одобрение, этап связывает завершение со счётом и одобрением клиента. Проверка должна следовать выбранной модели.
Авансы и дополнительные расходы требуют своей связи
При авансе привяжите счёт к условию предоплаты и будущему заданию. Требование оплатить аванс не доказывает завершение работы. В реестре сохраняйте основание аванса отдельно от последующего решения по результату.
Если подрядчик включил дополнительный расход, найдите договорённость о возмещении и его подтверждение. Согласование основной услуги не означает автоматического согласия на любую добавленную сумму. Для новых работ проверьте связанное изменение задания.
Учебный пример: счёт содержит только общую строку за разработку и итог. Финансовый отдел запрашивает период, ссылку на согласованный этап и исправленное описание; руководитель проекта подтверждает, какое задание выполнено. Ответ сохраняют рядом с исходным файлом. После уточнения проверяющий видит, относится ли требование к принятому этапу, авансу или дополнительной работе, и продолжает согласование по договору.
Приёмка фиксирует результат, версию и основание решения
Из записи приёмки должно быть понятно, какой результат рассмотрели и на каком основании его приняли. Для цифровой услуги это часто требует ссылки на определённую версию, отчёта или согласованного набора часов. Сообщение о доставке и решение проверяющего имеют разные роли.
Запись приёмки: результат, проверка и решение
В запись приёмки предлагаю включать:
- ссылку на переданный файл, сборку или отчёт с версией;
- дату доставки и перечень проверенных критериев;
- имя и полномочия проверяющего;
- решение, дату и основание согласования;
- замечания, ответы исполнителя и связь с исправленной версией;
- согласованные изменения объёма, если они затронули проверку.
Учебный пример: подрядчик передал этап разработки, но один из согласованных тестов ещё не пройден. Руководитель проекта фиксирует замечание и ссылку на проверенную сборку. После исправления он сохраняет новый результат теста и решение по новой версии. При просмотре счёта финансовый отдел понимает, какой результат относится к требованию оплаты и остались ли договорные условия невыполненными.
Разрешение платежа может требовать отдельной финансовой проверки. Техническое согласование не удостоверяет налоговые сведения счёта и правильность суммы. Поэтому решение по результату и решение об оплате стоит хранить отдельными записями, даже если в небольшой компании их принимает один человек.
Срок проверки может иметь договорные последствия
В клиентском договоре 4dev.com пункты 3.3–3.6 предусматривают несколько оснований завершения задания:
- клиент принимает услуги и результаты в имеющемся виде;
- истекает период проверки без направленного отказа и перечня недостатков;
- клиент и исполнитель завершают задание и взаимно согласуют причитающееся вознаграждение;
- их спор разрешается предусмотренной разделом 4 досудебной процедурой; по пункту 4.4 решение становится обязательным только при выраженном согласии обоих участников;
- окончательное решение компетентного суда становится исполнимым, если спор клиента и исполнителя не разрешён указанной досудебной процедурой;
- исполнитель завершает задание при включённом клиентом автоматическом принятии.
Период проверки определяется заданием. Ручное положительное решение не требуется для каждой из этих альтернатив; в записи завершения сохраняйте применимое основание и его предпосылки.
При автоматическом принятии задание считается завершённым немедленно после завершения исполнителем. По пункту 3.5 клиент в максимально разрешённых законом пределах отказывается от прав отклонять задание, требовать исправления или повторного выполнения, удерживать либо уменьшать оплату и предъявлять платформенной договорной стороне требования или использовать средства защиты из-за дефектов, несоответствия, задержки либо иных недостатков. Исключения — мошенничество и ответственность, которую закон запрещает исключать.
Перед включением настройки определите, кто проверяет доставку и как компания сохраняет основание завершения. В реестре укажите фактический способ принятия; отсутствие ручного комментария само по себе не означает незавершённость.
Форму юридически значимого согласования оценивают по применимому праву. Law Commission для Англии и Уэльса указывает на намерение удостоверить документ и соблюдение требуемых формальностей. Это не всемирная гарантия достаточности любого клика или письма. Обязательный для всех стран отдельный акт приёмки из этих источников также не следует: нужную форму определяют договор и местные требования.
Как обрабатывать дубли, исправления и споры
Для ошибочного или спорного документа назначьте владельца, запросите уточнение и сохраните решение рядом с исходной записью. Проблема должна оставаться видимой до разрешения. Замена файла в папке затрудняет понимание того, какую сумму компания рассматривала первоначально.
Повторная отправка сначала проходит проверку на дубль
Сравнивайте номер, сумму, дату, описание услуги, договор и период. В руководстве IACRC по расследованию ложных, завышенных и повторных инвойсов эти признаки рассматриваются вместе с подтверждением работ и платежными записями. Руководство относится к расследованиям в международных проектах; для обычной команды сопоставление контекста можно использовать как операционную проверку. Одно совпадение суммы не доказывает мошенничество.
Учебный пример: подрядчик повторно прислал тот же PDF, потому что не получил ответа. Финансовый отдел сверяет его с уже зарегистрированным счётом и уточняет, повторная ли это отправка. При подтверждённом повторе файл связывают с исходной записью, не создавая второе обязательство. Если номер изменён, а услуга и период прежние, дополнительно выясняют, является ли документ заменой.
Замена счёта не стирает предыдущую версию
В британском уведомлении по электронным инвойсам для НДС, Notice 700/63, пункты 3.4, 4.10 и 5.2 описаны идентификация исходного счёта при изменении, контроль повторной обработки и сохранение истории. Практическое правило для реестра: пометить, какой документ действующий, какой заменён и почему, сохранив связь между ними.
Deel различает замену шаблона собственным счётом и изменение уже оформленного окончательного инвойса. Во втором случае описан новый счёт на замену и автоматический корректировочный документ, отменяющий оригинал. Такая процедура конкретного продукта не задаёт обязательную форму исправления для всех стран.
Если в учебном счёте неверная сумма, сохраните первоначальный документ, согласованное объяснение ошибки и корректировку. Затем повторно сопоставьте действующую сумму с заданием и уже состоявшейся оплатой, если она была.
Кто разбирает открытые вопросы
Предлагаемый маршрут исключений:
- Счёт отсутствует или опоздал. Операционный ответственный запрашивает его у договорной стороны, сохраняет переписку и период работ. Бухгалтер определяет последствия для учёта; финансовый отдел следует договорным условиям оплаты.
- Не совпадают сторона или период. Финансовый отдел сверяет договор, запрашивает объяснение либо исправление и сохраняет результат проверки. Продолжить согласование можно после прояснения обязательства.
- Работа не согласована. Руководитель проекта проверяет объём, изменения и основание приёмки, документирует замечания. Дальнейшие действия определяют условия договора и разрешение спора.
- Изменился получатель платежа. Финансовый ответственный проверяет запрос через согласованный канал и полномочия отправителя. Сохраняет подтверждение причины и разрешение на изменение до дальнейшей обработки.
Этот маршрут не устанавливает универсального права задержать платёж, назначить штраф или отказать в оплате. Решение по каждой записи должно учитывать договор и применимые требования.
Закрытие месяца сверяет работы, счета и платежи
К закрытию операционного месяца составьте список завершённых записей и открытых исключений. Завершённая запись объясняет связь работы, основания оплаты и денежного события. Открытая показывает, какого звена не хватает, кто отвечает за него и что будет сделано дальше.
Незавершённые записи переходят в список исключений
Предлагаю такой порядок сверки:
- Сопоставьте задания месяца с переданными результатами и основаниями приёмки. Отдельно отметьте работу, которую ещё проверяют или по которой есть замечания.
- Свяжите инвойсы с договорной стороной, периодом и объёмом. Выделите полученные, проверенные, исправленные и отсутствующие счета.
- Сравните разрешённые к оплате суммы с отправленными платежами и их подтверждениями. Отправку и сопоставление платежа с обязательством отмечайте отдельно.
- Учтите частичные оплаты и возвраты через связь с исходной записью. Сохраните остаток и объяснение каждого расхождения.
- Передайте бухгалтеру комплект месяца и список исключений с владельцами. Зафиксируйте дату состояния, чтобы последующее уточнение не потеряло историю.
Это операционная организация работы. IRS в руководстве о подтверждающих документах по расходам малого бизнеса США перечисляет разные подтверждаемые элементы расхода; пояснения Еврокомиссии по НДС 2011 года, A-8–A-9 описывают связи счёта с документами операции. Эти источники поддерживают связный комплект, но не устанавливают единую международную проводку или порядок признания расхода.
Учебный пример месяца содержит три открытые записи. По дизайну работа принята, инвойс ещё ожидается. По разработке счёт получен, но результат на проверке. По консультации всё согласовано, платёж отправлен, а сопоставление с подтверждением ещё не завершено. Общий статус готово скрыл бы три разных следующих действия: запрос документа, решение по результату и финансовую сверку.
Для принятой работы без счёта сохраните задание, результат, основание приёмки и сведения о периоде. Назначьте ответственного за запрос и передайте бухгалтеру информацию для решения по применимой учётной политике. Ни отсутствие инвойса, ни его получение в следующем месяце сами по себе не дают универсального вывода о дате признания расхода.
Оплата и расходы на перевод отражаются раздельно
В рабочей сверке показывайте сумму услуги, расходы на перевод и валютную разницу отдельно, если они возникли. Тогда расхождение между инвойсом и денежным подтверждением получает объяснение. Конкретный способ бухгалтерского отражения определяет финансовая функция компании.
Для частичной оплаты укажите, какую часть обязательства погасили и что осталось. Возврат свяжите с исходным платежом и причиной. Подтверждение отправки само по себе не показывает, получил ли адресат полную договорную сумму; для закрытия денежной части нужны соответствующие сведения и разрешённые расхождения.
Локальные требования добавляют к операционному комплекту
Собирайте документы в два слоя. Первый объясняет работу и обязательство: договор, задание, результат, приёмка, инвойс и платёж со связями между ними. Второй содержит формальные и налоговые документы, применимые к конкретным сторонам и услуге. Полный первый слой не отменяет второй.
Какие правила относятся к поставщику и заказчику
Для каждого расхода запишите страны и статус договорных сторон, характер услуги и налоговый режим. Затем определите, кто должен выдать документ и по каким правилам. Язык переписки, гражданство специалиста или страна заказчика по отдельности не отвечают на все эти вопросы.
Примеры различий:
- Малый бизнес США. В федеральном налоговом руководстве IRS подтверждающие записи раскрывают разные элементы расхода. Это основание проверить комплект по расходу американского бизнеса, без вывода о достаточности одного документа для любого налога.
- Британский поставщик. GOV.UK перечисляет сведения инвойса и отдельные требования по форме бизнеса и НДС. Сначала выясните, относится ли поставщик к указанной категории.
- Облагаемая НДС операция в ЕС. По описанию Еврокомиссии общие правила инвойсов сосуществуют с национальными правилами государств-членов. Для большинства операций между бизнесами предусмотрен инвойс, но есть исключения и условия применимости. Проверяйте применимость правил к самой операции и её сторонам.
В соглашении исполнителя 4dev.com пункт 5.6 сохраняет обязанность по дополнительному электронному счёту, квитанции или аналогичному документу, если этого требует применимое к исполнителю право. Автоматически составленный документ платформы и местная обязанность могут сосуществовать.
Электронный счёт требует проверки формата и маршрута
Уточните у ответственной финансовой или юридической функции, какая форма обязательна, кому документ направляется, как его передают и какие исходные данные сохраняют. PDF удобен как читаемое представление, но из этого не следует его достаточность для любого электронного режима.
Британский Notice 700/63 об электронных инвойсах для НДС, пункт 7.3, отдельно обращает внимание на требования налогового органа поставщика к формату иностранного счёта. Пояснения Еврокомиссии 2011 года о связях документов также не дают полного национального формата электронного инвойса на 2026 год.
Учебный пример: британская компания заказала услугу у иностранной студии. В рабочем слое уже есть договор и принятый результат. Во втором слое остаются вопросы: какая сторона выставляет счёт, какие требования действуют для неё, каков налоговый режим услуги у заказчика и нужен ли специальный электронный маршрут. Запишите ответственного и основание каждого ответа. Используйте шаблон счёта после проверки этих условий.
Полный комплект можно восстановить от задания и от платежа
Проверьте один расход в обоих направлениях: от согласованного задания к денежному подтверждению и от платежа обратно к услуге и договору. Если путь обрывается, сформулируйте, какой записи или связи недостаёт. Количество PDF в архиве не показывает полноту этого пути.
Тест восстановления одного расхода
В пояснениях Еврокомиссии по инвойсам для НДС от 05.10.2011, A-8–A-9, страницы 18–21 описан путь от начала операции до её завершения в годовой отчётности и обратная прослеживаемость. Документ разъясняет правила НДС ЕС того периода и не устанавливает универсального стандарта хранения. Для цифровых услуг предлагаю применить принцип к связям задания, версии результата, приёмки, инвойса и платежа.
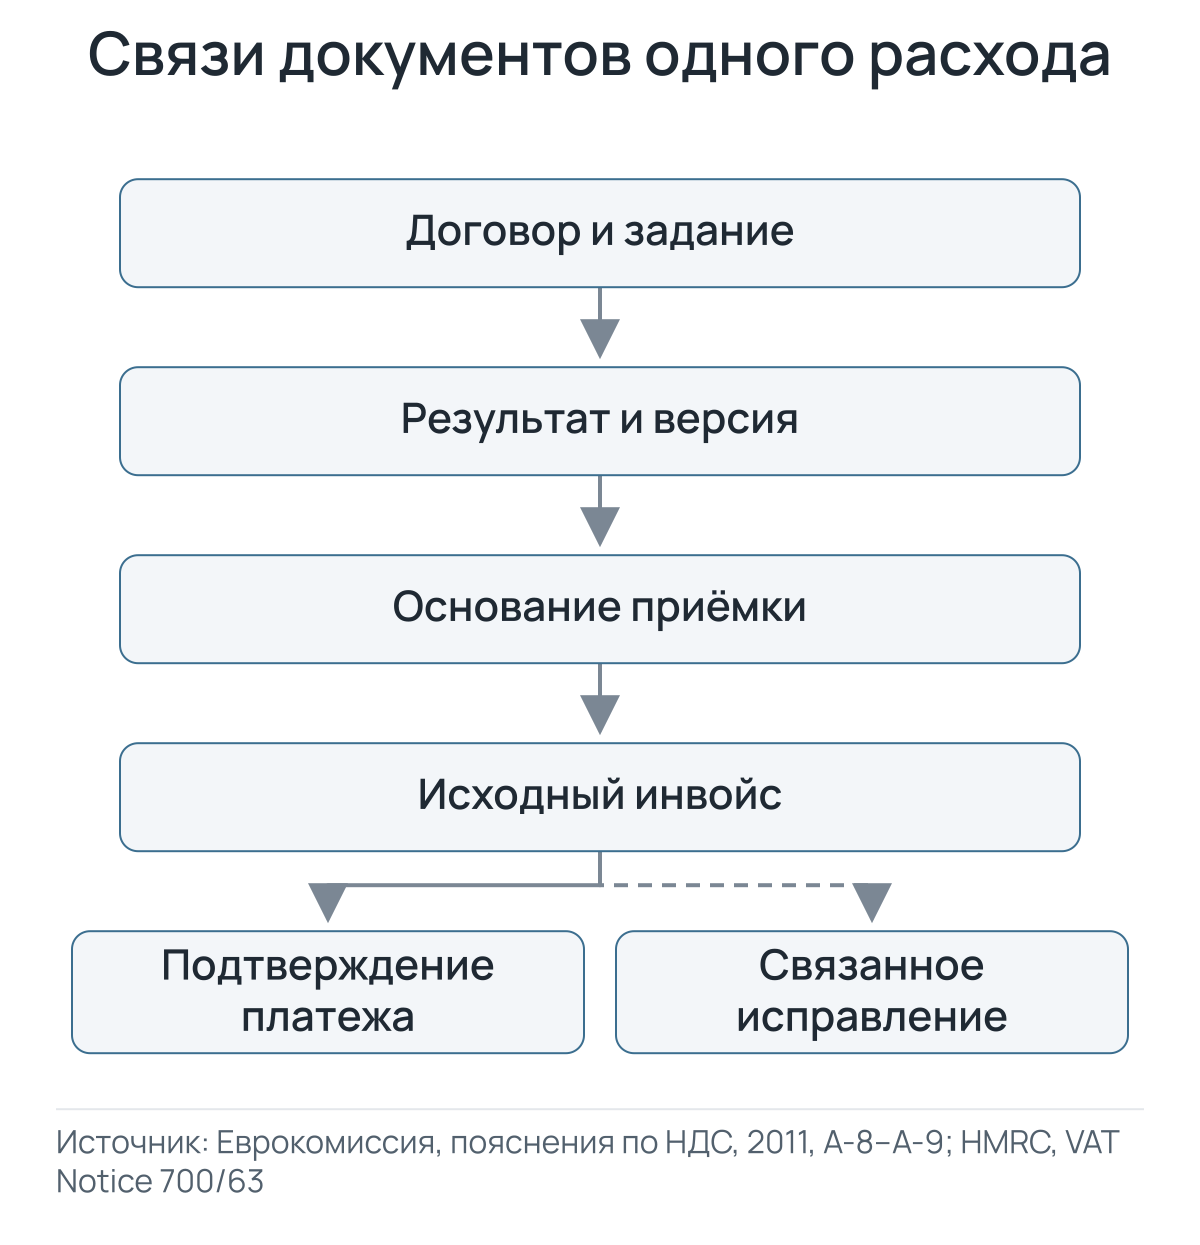
Авторская схема проверки комплекта международного подрядчика по пояснениям Еврокомиссии по НДС 2011 года и UK VAT Notice 700/63: пройдите связи от задания к платежу и обратно; пунктир связывает исправление с сохранённым исходным инвойсом. Основание приёмки фиксирует решение либо наступление применимого договорного условия с сохранением его предпосылок; стрелки показывают связи документов, календарный порядок зависит от договора, включая авансы, а местные требования проверяют отдельно.
Стрелки схемы показывают связи документов одного расхода. Календарный порядок определяется договором: например, авансовый счёт и платёж могут предшествовать результату. Исправление остаётся связанным с исходным инвойсом, чтобы можно было восстановить обе суммы и причину изменения. Пунктирная связь обозначает, к какому сохранённому исходному инвойсу относится исправление. Схему используйте как предложенный порядок проверки связей. Основание приёмки фиксирует решение либо наступление применимого договорного условия с сохранением его предпосылок.
Учебный тест: попросите коллегу с предусмотренными правами доступа открыть платёж и найти действующий инвойс, его исходную версию, решение по результату и договор. Затем начните с задания и найдите тот же платёж. Зафиксируйте разрывы: недоступная версия, ссылка на личную папку, потерянная корректировка или решение без указания проверяющего.
HMRC в Notice 700/63, пункты 4.10 и 5.2, описывает контроль повторной обработки, восстановление исходных переданных и полученных данных и сохранение истории электронных счетов для британского НДС. Поэтому при смене системы проверяйте, сохраняются ли история и связи. До смены системы самостоятельно испытайте чтение архива, восстановление связей и передачу комплекта.
Срок и начало отсчёта хранения
Для британской компании с ограниченной ответственностью GOV.UK указывает шесть лет с конца последнего относящегося финансового года, а также случаи более длительного хранения. В США IRS связывает срок налоговых записей с событием и периодом возможного пересмотра декларации: отсчёт обычно привязан к подаче, для досрочной подачи учитывается установленная дата, а отдельные исключения требуют длительного или бессрочного хранения.
В архивной политике укажите применимое правило, событие начала срока и запреты удаления при проверке, споре или иных требованиях. Сохраняйте читаемые версии и права доступа; при необходимости добавьте перевод значимых условий, связывая его с оригиналом. Для именования файлов используйте единый шаблон, например идентификатор расхода, вид документа, дату и версию. Так исходный счёт и исправление останутся различимыми и после выгрузки из системы. Единую дату уничтожения документов международной команды назначать по одному из этих примеров нельзя.
Как выбрать инструмент и внедрить процесс
Выберите способ ведения процесса по договорной цепочке и ответственности за проверку. Прямые договоры можно организовать в общем реестре, а платформенную модель — связать с её договорными документами и состояниями. В обоих случаях компания должна получить воспроизводимую историю расхода и понятный список открытых вопросов.
Прямой договор можно вести в общем реестре
Для прямой модели определите входящий канал, структуру записи и владельцев результата, счёта и финансовой сверки. Опишите, кто запрашивает отсутствующий документ и куда передаёт спорную строку. В шаблон включите ссылки на исправления и отдельный список применимых местных требований.
При посреднической модели 4dev.com реестр должен различать клиентское обязательство и отношения посредника с исполнителем. Для описанных договоров Deel состояния зависят от фиксированной, почасовой или этапной оплаты. Выбор инструмента не должен стирать эти различия.
Основание для такого подхода — связь счёта с документами операции в пояснениях Еврокомиссии по НДС 2011 года, A-8–A-9. Способ построения реестра и распределение ролей здесь предложены для операционной работы; документ не устанавливает единый процесс для всех компаний.
Что поручить автоматизации
При настройке автоматизации определите, какое событие она обрабатывает: поступление счёта, запрос проверки, напоминание или передачу уже принятого решения. Для каждого перехода укажите источник данных, ответственного и сохраняемую запись. Не поручайте одному общему статусу одновременно обозначать загрузку, одобрение и оплату.
Критерии выбора или настройки инструмента:
- он соответствует фактическим сторонам и типам договоров;
- сохраняет основания переходов и историю исправлений;
- показывает владельца исключения и следующее действие;
- выдаёт читаемый комплект с нужными связями и доступом;
- оставляет место для применимых местных документов.
Сохранение истории и идентификация исходного инвойса имеют предметное основание в британском Notice 700/63 для электронных счетов по НДС. Календарь напоминаний и набор внутренних метрик закрепите в правилах компании.
Учебный пилот: проведите через выбранный процесс один месяц, включая запоздалый счёт и исправление суммы. Проверьте, удалось ли восстановить каждую запись и кому передавались вопросы. Отмечайте число несвязанных документов и причину каждого разрыва, а для открытого вопроса — дату появления и сколько времени он остаётся нерешённым. По результатам пилота измените правила передачи. Если хотите оценить экономию времени, измерьте его затраты до и после внедрения.
Вопросы о счетах и закрывающих документах
Кто должен составлять инвойс?
Инвойс составляет сторона, предъявляющая оплату по договору, или уполномоченный участник; договор может предусматривать автоматическое составление от её имени. При прямом договоре проверьте поставщика. В модели 4dev.com клиентский и подрядный инвойсы направлены по двум разным обязательствам; передача файла между участниками не меняет сторону счёта. В Deel способ генерации или подачи зависит от договорной модели и настройки.
Может ли инвойс заменить договор и акт?
Универсального правила такой замены нет. Содержание счёта и согласие сторон оценивают вместе с применимыми формальностями. Сам инвойс не раскрывает автоматически факт приёмки и оплаты. IRS допускает сочетание подтверждающих документов для разных элементов расходов малого бизнеса США; международный комплект проверяют по своим условиям.
Нужно ли собирать отдельный акт у каждого участника команды?
Форму приёмки определяют договор и применимые требования. Для цифровой работы сохраняйте результат, версию и основание решения. В соглашении исполнителя 4dev.com предусмотрен сертификат по завершённому заданию в его кабинете; это договорная процедура этой модели. Обязательность отдельного акта для каждого подрядчика в любой стране из неё не следует.
Что делать, если работа принята, а счёт ещё не получен?
Сохраните подтверждение результата и периода, назначьте владельца запроса и передайте бухгалтеру сведения об открытой записи. Он определит учётное решение по применимой политике. Дату расхода нельзя автоматически назначить по дате появления PDF.
Можно ли исправить уже выданный инвойс?
Да, с учётом применимых правил и процедуры продукта. Сохраняйте оригинал и связь с исправлением. В Deel изменение окончательного счёта описано через замену и корректировочный документ. UK VAT Notice 700/63 требует идентифицировать исходный инвойс при изменении; этот пример не определяет форму корректировки для всех стран.
Сколько хранить документы международных подрядчиков?
Срок и начало отсчёта определяют по применимому режиму. Для британской компании с ограниченной ответственностью действует правило шести лет от конца последнего относящегося финансового года с исключениями. IRS для американских налоговых записей использует периоды, связанные с событием и декларацией, и отдельные исключения. Проверьте также спор, аудит и иные основания продолжить хранение.
Подготовьте комплект к следующему закрытию
Выберите один расход и восстановите его историю от задания к платежу и обратно. Если в учебном примере с дизайном доступна только итоговая сумма, найдите принятую версию, основание решения и соответствующий договор. Для каждого пробела назначьте владельца и следующее действие, затем добавьте недостающее поле или связь в шаблон передачи документов.
Перед закрытием следующего месяца используйте этот шаблон для остальных записей. Завершённые расходы должны иметь понятное основание, открытые вопросы — ответственного и сохранённую историю. Бухгалтер получает комплект вместе с нерешёнными вопросами и применимыми локальными требованиями.